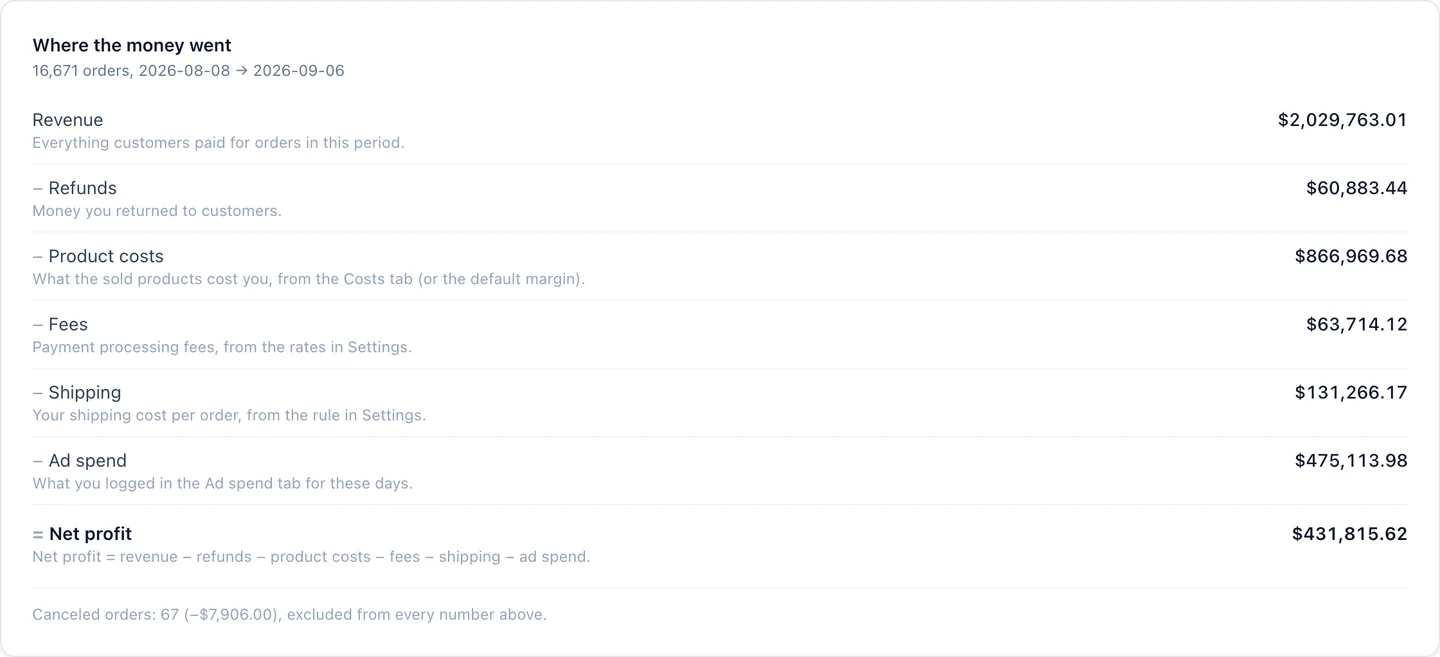
Voyez le calcul derrière le bénéfice net
WeProfit calcule le bénéfice net comme le chiffre d’affaires moins les remboursements, les coûts des produits, les frais de paiement, l’expédition et les dépenses publicitaires. Chaque donnée d’entrée influence l’utilité du chiffre final.
Une campagne peut générer un chiffre d’affaires élevé tout en vendant des produits à faible marge ou aux coûts logistiques élevés. Examiner ces coûts à côté des commandes suivies vous donne une base plus utile pour évaluer la campagne.
Distinguez les coûts saisis des estimations
Les coûts des produits peuvent provenir des lignes de commande, des fiches produit ou variante, ou d’une estimation en pourcentage par défaut. WeProfit indique la couverture des coûts des produits avec trois niveaux : exacte, partielle ou estimée.
Les frais de paiement et l’expédition utilisent les paramètres que vous configurez. Vérifiez ces hypothèses et les produits sans coût enregistré avant d’interpréter un bénéfice qui semble précis. Le rapport n’inclut que les coûts fournis à son calcul.
| Couverture | Comment l’interpréter |
|---|---|
| Exacte | Les coûts enregistrés couvrent les produits concernés ; vérifiez séparément les frais, l’expédition et les dépenses. |
| Partielle | Certains coûts des produits sont enregistrés, d’autres sont estimés. Vérifiez les articles non couverts. |
| Estimée | Le coût des produits repose sur l’estimation configurée. Le montant calculé n’est pas une facture fournisseur. |
Lisez le ROAS et le POAS avec la bonne formule
Le ROAS compare le chiffre d’affaires aux dépenses publicitaires. Le POAS de WeProfit compare le bénéfice avant coûts publicitaires aux dépenses publicitaires. Le bénéfice net soustrait ensuite les dépenses publicitaires.
Avec cette définition, un POAS de 1,0x signifie que la publicité est couverte une fois les autres coûts inclus déduits. Cela ne tient pas compte des dépenses jamais incluses, comme les frais généraux de l’entreprise. Utilisez ce ratio avec le bénéfice net, le volume de commandes et la couverture des coûts.
Mettez en place une routine d’analyse utile
Commencez par un suivi des conversions fonctionnel, puis complétez les données de coûts. Les rapports de rentabilité deviennent plus utiles à mesure que vous améliorez les données d’entrée.
- Vérifiez les coûts des produits et des variantes, en particulier pour les nouveaux produits.
- Contrôlez les remboursements et vos hypothèses d’expédition ou de frais de paiement.
- Connectez les comptes publicitaires pris en charge pour la synchronisation automatique des dépenses.
- Ne comparez les campagnes que lorsque les dates, les devises et les définitions d’attribution concordent.
- Analysez les différences de mix produit avant de décider où augmenter les budgets.
Un calcul complet avec les coûts inclus
Calcul à titre d’illustration, pas un résultat client. Toutes les valeurs ci-dessous utilisent la même devise et la même période. Les coûts comme le loyer, les salaires, les abonnements logiciels, l’impôt sur les bénéfices et les autres frais généraux ne sont pas inclus, sauf s’ils sont saisis dans un champ de coût applicable ; l’exemple n’est pas la comptabilité complète d’une entreprise.
| Donnée ou résultat | Montant |
|---|---|
| Chiffre d’affaires | $5 000 |
| Remboursements | −$250 |
| Coûts des produits | −$2 000 |
| Frais de paiement | −$200 |
| Expédition | −$350 |
| Bénéfice avant dépenses publicitaires | $2 200 |
| Dépenses publicitaires | −$1 000 |
| Bénéfice net après coûts inclus | $1 200 |
| ROAS | $5 000 / $1 000 = 5,0x |
| POAS | $2 200 / $1 000 = 2,2x |